
Projekt zmian w podatku od nieruchomości zbliża się wielkimi krokami.
Projekt zmian w podatku od nieruchomości zbliża się wielkimi krokami. Rządowe Centrum Legislacji opublikowało wstępne zapowiedzi dotyczące reform, które mogą nas czekać w 2025 roku. Jakie zmiany są planowane?

Rządowe Centrum Legislacji opublikowało wstępne zapowiedzi jakie mogą Nas czekać w 2025 r.
Czego możemy się spodziewać?
- Nowa definicja terminów BUDOWLA oraz BUDYNEK bez odniesienia do regulacji spoza prawa podatkowego,
- Określenia w załączniku do ustawy kategorii obiektów uznanych za budowle,
- Uszczegółowienia zasad opodatkowania obiektów złożonych, takich jak stacje paliw czy stadiony,
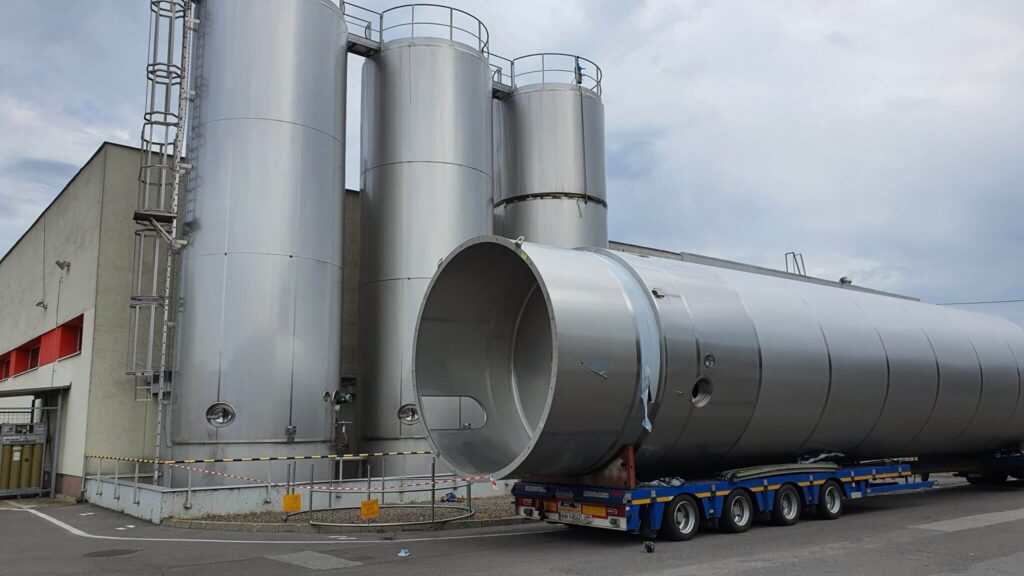
- Usunięcie niejasności dotyczących kwalifikacji obiektów takich jak zbiorniki, silosy oraz elewatory,
- Próby maksymalnego zachowania obecnego stanu fiskalnego,
- Ustalenia, że wszystkie garaże wielostanowiskowe w budynku mieszkalnym stanowią integralną część mieszkalną.
Przede wszystkim należy oczekiwać na formalne ogłoszenie przez Ministerstwo Finansów pełnego projektu ustawy.
Przed nami jest ostateczny kształt projektu, jednak zanim to nastąpi, warto zastanowić się nad kompleksowym przeglądem majątku pod kątem podatku od nieruchomości.
Wciąż pozostaje wiele zagadek… jakie będą konsekwencje dla podatników indywidualnych, przedsiębiorców oraz dla samych jednostek samorządu terytorialnego.
W trakcie oczekiwania na ostateczne przyjęcie projektu, będziemy monitorować wszelkie dyskusje i debat na temat proponowanych zmian oraz na bieżąco informować Państwa.
Aktualizacja
Od 1 stycznia 2025 r. nowe, podatkowe definicje budynku i budowli, niezależne od prawa budowlanego, znajdują już zastosowanie w praktyce organów podatkowych i sądów administracyjnych. W załączniku do ustawy o podatkach i opłatach lokalnych funkcjonuje obecnie wyraźnie wskazany katalog obiektów traktowanych jako budowle, co ma istotne znaczenie dla opodatkowania m.in. stacji paliw, stadionów, instalacji przemysłowych czy infrastruktury technicznej. Wprowadzono także rozstrzygnięcia dotyczące kwalifikacji takich obiektów jak silosy, zbiorniki czy elewatory, które co do zasady zostały one wyłączone z definicji budynku, a ich opodatkowanie odbywa się w reżimie właściwym dla budowli. Jednocześnie utrzymano odrębne traktowanie garaży wielostanowiskowych w budynkach mieszkalnych, które, zgodnie z założeniami projektu, są ujmowane jako część funkcji mieszkalnej budynku, co ma wpływ na stosowaną stawkę podatku.
Na rok podatkowy 2026 r. kluczowe znaczenie ma nie tylko utrwalenie tych nowych definicji i kwalifikacji, ale również aktualizacja maksymalnych stawek podatku od nieruchomości oraz powrót do standardowego reżimu obowiązków deklaracyjnych. Maksymalne stawki dla budynków mieszkalnych i budynków związanych z działalnością gospodarczą wzrosły o 4,5% w stosunku do 2025 r., co przekłada się na wyższe obciążenia fiskalne dla właścicieli mieszkań i przedsiębiorców; jednocześnie deklaracje DN-1 za 2026 r. muszą już w pełni uwzględniać reformę z 2025 r., w tym nowe definicje budynku i budowli oraz aktualny wykaz budowli w ustawie. W praktyce oznacza to konieczność dokonania szczegółowego przeglądu majątku, zarówno w sektorze prywatnym, jak i w JST, pod kątem prawidłowego przyporządkowania obiektów do odpowiednich kategorii (budynek/budowla/pozostałe), oceny wpływu nowych stawek na budżet oraz przygotowania się na wzmożone kontrole deklaracji i sporów interpretacyjnych w kolejnych latach.


Inżynier architekt
Telefon:
+48 696 466 469
Email:
tomasz.szewczak@litigato.pl


Rekomendacje

LITIGATO Spory podatkowe wyróżnione w rankingu firm doradztwa podatkowego w 2022 roku
Wojciech Plawiak – rekomendowany doradca w podatku od nieruchomości
www.litigato.pl – TOP 5 w kategorii Najlepsze strony internetowe
Wojciech Pławiak jest ekspertem BCC w zakresie sporów podatkowych i podatku od nieruchomości.
LITIGATO Spory podatkowe jest członkiem Business Centre Club.
Business Centre Club
Wojciech Pławiak został uznany za najlepszego specjalistę w zakresie podatku od nieruchomości w 2015 r. w prestiżowym X ogólnopolskim rankingu Rzeczpospolitej oraz rekomendowany doradca w kategorii Podatek od nieruchomości w XIII edycji Rankingu za 2019 r.
Rzeczpospolita