
Przygotuj się do zmian w podatku od nieruchomości od 1 stycznia 2025 r.
Opublikowano projekt zasadniczych zmian w podatku od nieruchomości, który wejdą w życie od 1 stycznia 2025 r. Pierwsze rozliczenie na nowych zasadach trzeba będzie przygotować do 31 stycznia 2025 r. Widzimy małe szanse na istotne zmiany w projekcie. Zostało 7 miesięcy do przygotowania się do zmian.
Projekt zakłada dla większości podatników rozszerzenie zakresu opodatkowania.
Zasadnicze zmiany zakładają:
- Opodatkowanie budowli jako całości techniczno-użytkowej wraz z instalacjami i urządzeniami, co skutkuje ryzykiem uznania za budowlę wszystkich technicznych elementów budowli sieciowych, kolejek linowych, wyciągów narciarskich, myjni, zbiorników i dystrybutorów na stacjach paliw itp.
- Zastąpienie warunku wzniesienia budowli z wyrobów budowlanych warunkiem ich wykonania z tych wyrobów, co może skutkować opodatkowania obiektów prefabrykowanych, montowanych, a nie wznoszonych w procesie budowlanym (np. urządzeń technicznych).
- Rozszerzenie pojęcia trwałego związku z gruntem – trwale związany będzie każdy obiekt stabilnie stojący na gruncie, co może skutkować opodatkowaniem obiektów tymczasowych, kontenerowych, niezwiązanych fizycznie i technicznie z gruntem.
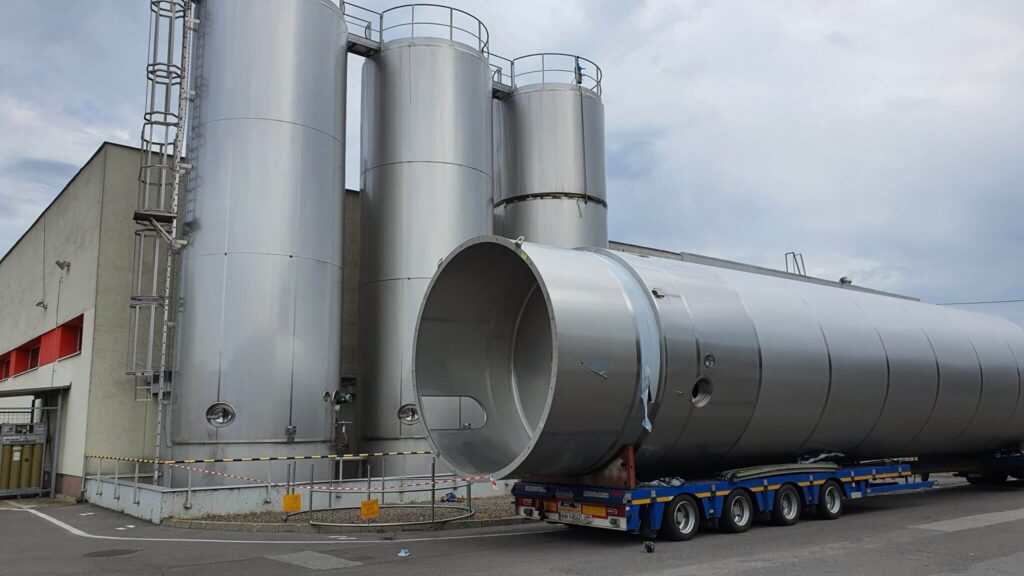
- Rezygnację z jasnego rozgraniczenia pojęć budynku i budowli, co może skutkować opodatkowaniem zbiorników, silosów i innych obiektów spełniających definicję budynku jako budowli
Jednocześnie stworzono listę budowli stanowiącą załącznik do ustawy, która w znacznej części powtarza katalog znany z Prawa budowlanego ale bez odwołania się do tej ustawy. Dlatego każde z tych pojęć będzie musiało być autonomicznie interpretowane.
Zmiany są na tyle daleko idące, że nawet przedsiębiorcy którzy dokonali przeglądu rozliczeń na bazie dotychczasowych przepisów, będą zmuszeni do powtórzenia audytu i ustalenia zakresu opodatkowania na nowo.
Bliski termin wejścia w życie nowelizacji
Bliski termin wejścia w życie zmian wymaga analizy wpływu nowelizacji na opodatkowanie majątku możliwie szybko. Z uwagi na zbliżający się termin zakładanego wejścia w życie nowelizacji, zalecamy, aby już teraz przeanalizować możliwy wpływ nowelizacji na opodatkowanie posiadanych obiektów. Jednocześnie zmiana może być okazją do weryfikacji rozliczeń za okresy przeszłe i znalezienia ew. oszczędności na bazie dotychczasowych przepisów.
W razie jakichkolwiek pytań z Państwa strony odnośnie zmian w podatku od nieruchomości dla konkretnego przedsiębiorstwa, serdecznie zapraszamy do kontaktu z naszymi specjalistami.
Stan prawny lipiec 2026
Reforma zapowiadana w tym wpisie weszła w życie zgodnie z harmonogramem, choć z jednym złagodzeniem, o którym warto wspomnieć: termin na pierwsze rozliczenie na nowych zasadach ostatecznie przesunięto z końca stycznia na 31 marca 2025 r., co dało podatnikom nieco więcej czasu na dostosowanie się do autonomicznych definicji. Z czterech ryzyk wskazanych w tym wpisie dwa zostały w toku dalszych prac legislacyjnych złagodzone – ustawodawca zrezygnował z „całości techniczno-użytkowej” jako samodzielnej przesłanki opodatkowania oraz oparł definicję trwałego związania z gruntem na dotychczasowym orzecznictwie NSA, a nie na samej tylko „stabilności” obiektu. Nie zniknęło jednak ryzyko dotyczące konkretnie wymienionych w tym wpisie obiektów hybrydowych, takich jak myjnie czy stacje paliw z dystrybutorami: z opublikowanego w 2026 r. przeglądu interpretacji podatkowych w podatku od nieruchomości wynika, że tego typu obiekty bywają dziś traktowane jako całość podlegająca opodatkowaniu, a organy i sądy wciąż muszą każdorazowo oceniać, które elementy instalacji stanowią budowlę, a które są jedynie wyposażeniem technicznym. Dodatkowo w grudniu 2025 r. Minister Finansów i Gospodarki wydał interpretację ogólną (nr DPL2.8401.3.2025) porządkującą wykładnię pojęcia gruntów, budynków i budowli związanych z prowadzeniem działalności gospodarczej – to sygnał, że rok po wejściu reformy w życie wciąż potrzebne były odgórne wyjaśnienia, a nie tylko sama treść nowych przepisów.


Radca prawny | Doradca podatkowy
Telefon:
+48 609 241 737
Email:
wojciech.plawiak@litigato.pl

Inżynier architekt
Telefon:
+48 696 466 469
Email:
tomasz.szewczak@litigato.pl
eksperci


Rekomendacje

LITIGATO Spory podatkowe wyróżnione w rankingu firm doradztwa podatkowego w 2022 roku
Wojciech Plawiak – rekomendowany doradca w podatku od nieruchomości
www.litigato.pl – TOP 5 w kategorii Najlepsze strony internetowe
Wojciech Pławiak jest ekspertem BCC w zakresie sporów podatkowych i podatku od nieruchomości.
LITIGATO Spory podatkowe jest członkiem Business Centre Club.
Business Centre Club
Wojciech Pławiak został uznany za najlepszego specjalistę w zakresie podatku od nieruchomości w 2015 r. w prestiżowym X ogólnopolskim rankingu Rzeczpospolitej oraz rekomendowany doradca w kategorii Podatek od nieruchomości w XIII edycji Rankingu za 2019 r.
Rzeczpospolita