
Czym się różni paragon fiskalny od rachunku?
Sprzedaż towarów i usług wiąże się z obowiązkiem odpowiedniego udokumentowania transakcji. Wśród rodzajów dokumentów sprzedaży, z jakimi na co dzień styka się zarówno przedsiębiorca, jak i nabywca towaru, najczęściej pojawiają się paragon fiskalny, rachunek uproszczony oraz faktura VAT. Choć każdy z nich potwierdza dokonanie zakupu, różnią się przeznaczeniem, formą i skutkami wynikającymi z przepisów podatkowych. W tym artykule eksperci LITIGATO wyjaśniają, na czym polegają te różnice i który dokument sprawdzi się w konkretnej sytuacji.
Paragon fiskalny a rachunek – różnice
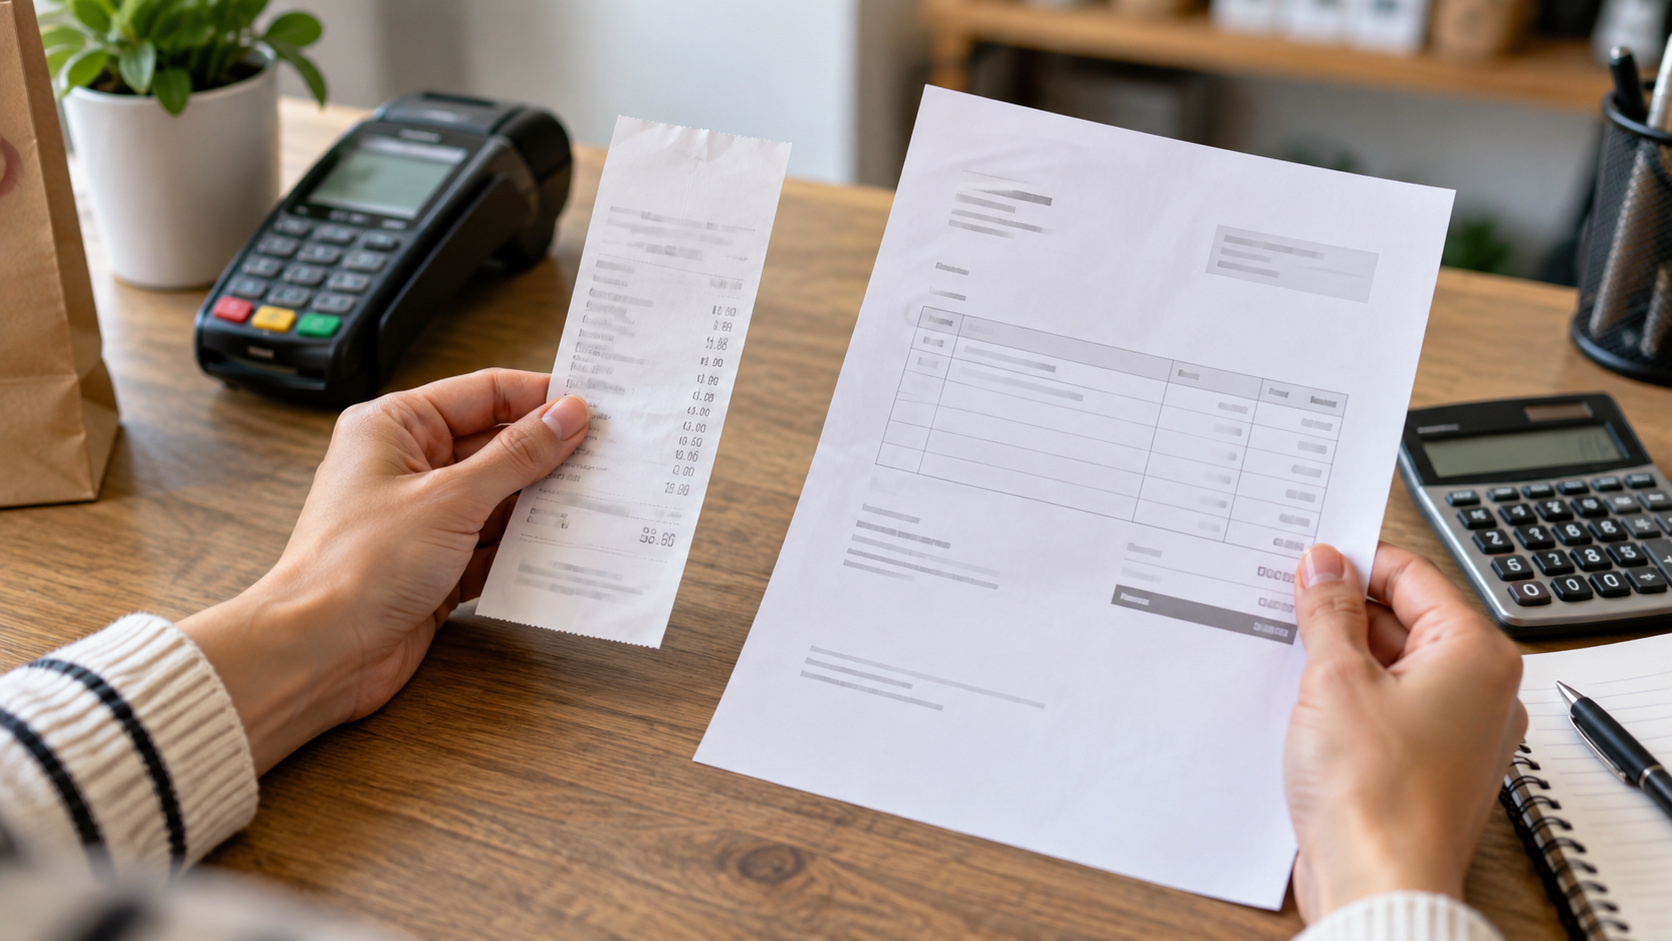
Podstawowa różnica paragon rachunek sprowadza się do sposobu ich wystawienia. Paragon fiskalny drukuje kasa fiskalna i trafia on automatycznie do ewidencji sprzedaży, natomiast rachunek to zwykły dokument księgowy, który sprzedawca przygotowuje ręcznie lub w systemie księgowym, bez udziału kasy rejestrującej. W razie wątpliwości dotyczących prawidłowego dokumentowania sprzedaży wsparcie może zapewnić doradca podatkowy Warszawa.
Kiedy wystawić rachunek zamiast paragonu
Rachunek pojawia się tam, gdzie sprzedawcy nie obowiązuje ewidencjonowanie obrotu za pomocą kasy fiskalnej – dotyczy to między innymi części wolnych zawodów czy drobnych usług na rzecz innych firm. Sprzedawca ma obowiązek wystawić taki dokument, jeśli nabywca zgłosi żądanie w terminie do trzech miesięcy od wykonania usługi lub wydania towaru.
Rachunek uproszczony a paragon fiskalny
Rachunek uproszczony zawiera dane obu stron transakcji, datę, opis oraz wartość sprzedaży, lecz – w przeciwieństwie do paragonu – nie musi wynikać z rejestracji przez kasę fiskalną. Nie zastępuje on jednak faktury VAT ani nie zwalnia przedsiębiorcy z innych obowiązków wynikających z prowadzonej działalności gospodarczej.
Czy rachunek zastępuje paragon fiskalny
Nie. Jeśli na sprzedawcy ciąży obowiązek podatkowy związany z posiadaniem kasy fiskalnej, wystawienie samego rachunku nie zwalnia go z konieczności zarejestrowania transakcji na kasie. Rachunek może jedynie towarzyszyć paragonowi, a nie go zastępować.
Sprawdź również: Kontrola kasy fiskalnej.
Paragon z NIP a faktura – różnice w 2026 roku
Od kilku lat obowiązuje zasada, że faktura do paragonu może zostać wystawiona wyłącznie wtedy, gdy paragon zawiera numer NIP nabywcy. Bez tego numeru urząd skarbowy nie pozwoli powiązać obu dokumentów, a wystawienie faktury byłoby nieprawidłowe. To kluczowy element odpowiedzi na pytanie, czym różni się paragon a faktura w praktyce.
Obowiązek wystawienia paragonu fiskalnego przez sprzedawcę
Każdy przedsiębiorca prowadzący sprzedaż detaliczną na rzecz osób fizycznych nieprowadzących działalności gospodarczej ma obowiązek wystawienia paragonu fiskalnego z kasy rejestrującej. Wyjątki od tej reguły określają przepisy podatkowe i dotyczą ściśle wskazanych sytuacji.
Rachunek dla osoby fizycznej bez działalności gospodarczej
Klient niebędący przedsiębiorcą również może otrzymać rachunek zamiast paragonu, jeśli sprzedawca korzysta ze zwolnienia z kasy fiskalnej. Dokument taki potwierdza zawarcie transakcji, choć nie zawiera danych typowych dla ewidencji fiskalnej, takich jak numer kasy czy podział kwoty na stawki podatku VAT.
Paragon fiskalny jako dowód zakupu
Niezależnie od dalszych formalności, paragon fiskalny pozostaje podstawowym dowodem zakupu – umożliwia złożenie reklamacji, zwrot towaru czy rozliczenie kosztów. Warto go zachować, ponieważ to on, obok faktury VAT, jest najczęściej wymaganym dokumentem sprzedaży w kontaktach z urzędem skarbowym.
Podsumowanie
Paragon fiskalny, rachunek uproszczony i faktura VAT pełnią odrębne funkcje i nie zawsze mogą się wzajemnie zastępować. Paragon obowiązuje w sprzedaży detalicznej i wynika z ewidencji na kasie fiskalnej, rachunek stosują przede wszystkim podmioty zwolnione z tego obowiązku, a faktura VAT pozostaje podstawowym dokumentem rozliczeń między przedsiębiorcami. Znajomość tych różnic pozwala uniknąć błędów wobec przepisów podatkowych i sprawnie poruszać się w codziennych obowiązkach związanych z prowadzeniem działalności gospodarczej. Jeśli któraś z opisanych sytuacji budzi wątpliwości, zespół LITIGATO chętnie pomoże je rozwiać i doradzi, jak prawidłowo dokumentować sprzedaż w Twojej firmie.
Najczęściej zadawane pytania (FAQ)
Czy rachunek może zastąpić paragon fiskalny?
Nie, jeżeli sprzedawca ma obowiązek ewidencjonowania sprzedaży na kasie fiskalnej. W takiej sytuacji rachunek może towarzyszyć paragonowi, ale nie zastępuje rejestracji transakcji na kasie.
Kiedy można wystawić rachunek zamiast paragonu?
Rachunek może być wystawiony, gdy sprzedawca korzysta ze zwolnienia z obowiązku stosowania kasy fiskalnej i nabywca zażąda dokumentu potwierdzającego transakcję.
Czy paragon bez NIP pozwala na wystawienie faktury?
Nie. Faktura do paragonu może zostać wystawiona dla przedsiębiorcy tylko wtedy, gdy paragon zawiera numer NIP nabywcy.
Czy paragon fiskalny jest dowodem zakupu?
Tak. Paragon fiskalny jest podstawowym dowodem zakupu i może służyć między innymi przy reklamacji, zwrocie towaru oraz dokumentowaniu transakcji.



Rekomendacje

LITIGATO Spory podatkowe wyróżnione w rankingu firm doradztwa podatkowego w 2022 roku
Wojciech Plawiak – rekomendowany doradca w podatku od nieruchomości
www.litigato.pl – TOP 5 w kategorii Najlepsze strony internetowe
Wojciech Pławiak jest ekspertem BCC w zakresie sporów podatkowych i podatku od nieruchomości.
LITIGATO Spory podatkowe jest członkiem Business Centre Club.
Business Centre Club
Wojciech Pławiak został uznany za najlepszego specjalistę w zakresie podatku od nieruchomości w 2015 r. w prestiżowym X ogólnopolskim rankingu Rzeczpospolitej oraz rekomendowany doradca w kategorii Podatek od nieruchomości w XIII edycji Rankingu za 2019 r.
Rzeczpospolita