
Budynek czy budowla w podatku od nieruchomości? Dach, fundament i przegrody – gdzie czają się pułapki
Budynek opodatkowany jest od powierzchni, budowla – od wartości (zwykle wielokrotnie wyżej). Dlatego spór „budynek czy budowla” często toczy się wokół jednego pytania: czy obiekt spełnia ustawowe cechy budynku. Tych cech jest kilka i muszą wystąpić łącznie – brak choćby jednej wyklucza kwalifikację jako budynek (niekoniecznie taki obiekt będzie automatycznie budowlą). W takich przypadkach doradztwo podatkowe powinno uwzględniać również dokumentację techniczną obiektu.
Co istotne, nie ma przy tym znaczenia stan techniczny obiektu ani materiał, z którego go wykonano: konstrukcja drewniana, betonowa, stalowa, pokrycie z dachówki, blachy trapezowej, eternitu czy nawet powłoki pneumatycznej – to wszystko jest podatkowo obojętne (WSA w Gdańsku, I SA/Gd 859/25). Liczy się fundament, dach i wydzielenie z przestrzeni za pomocą przegród. Poniżej pokazuję, jak każdy z tych warunków czyta orzecznictwo i gdzie w podatku od nieruchomości czają się pułapki.
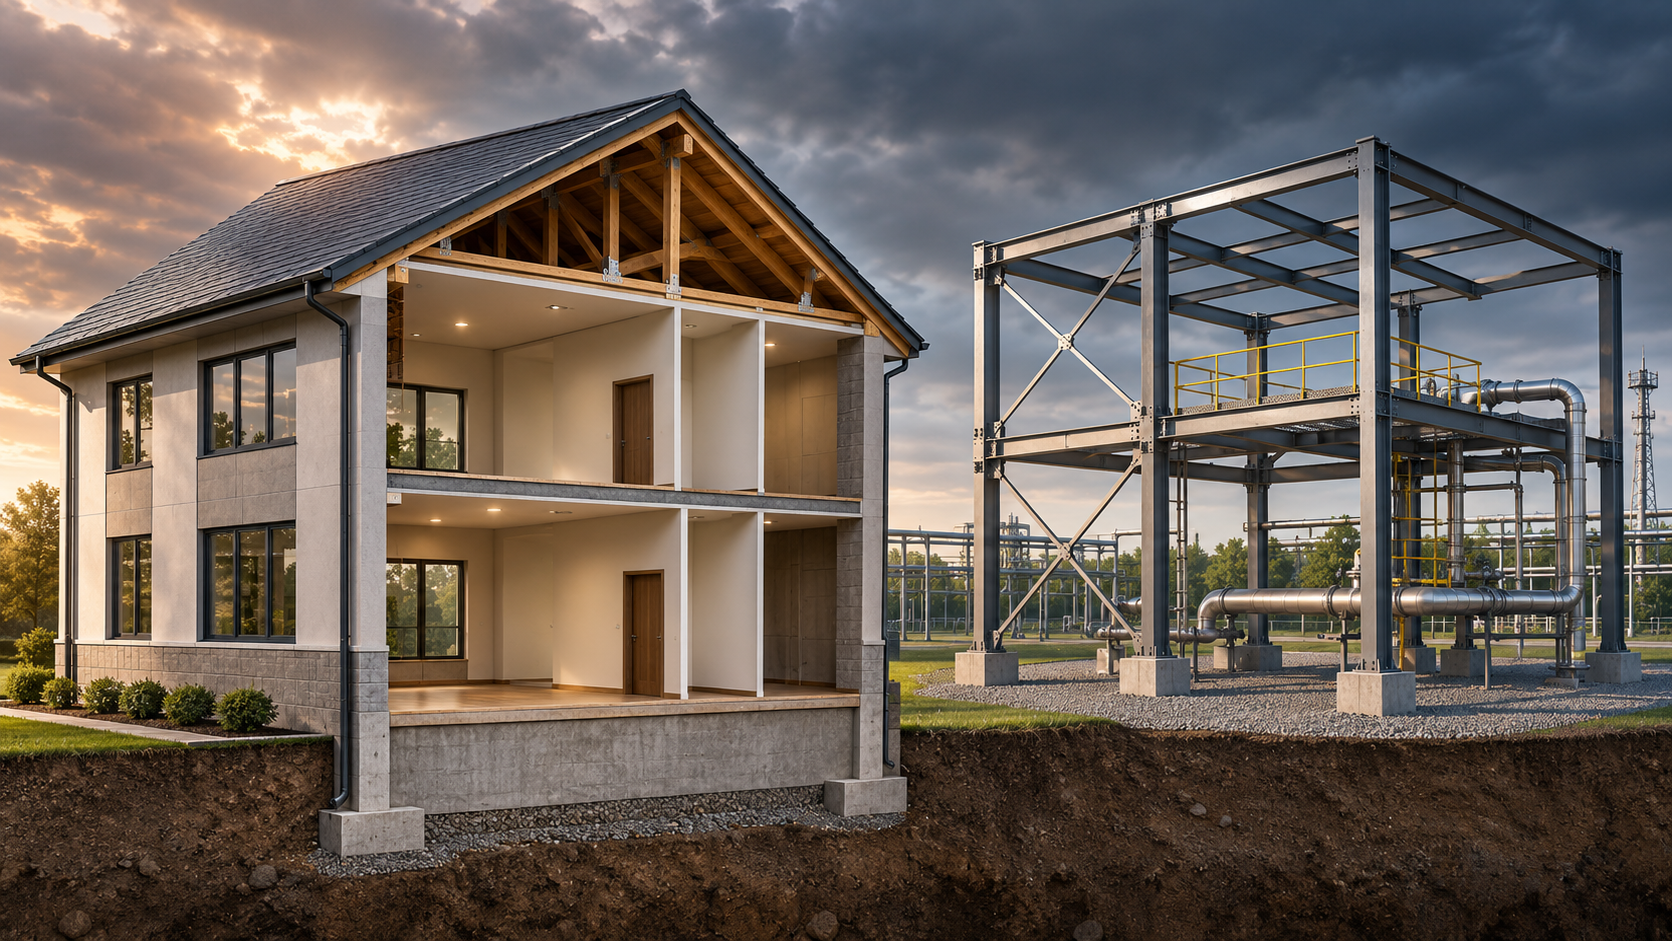
Fundament budynku – nie zawsze pod ziemią
Nie mamy definicji fundamentu w przepisach. Przyjmuje się, że to budowlany element konstrukcyjny przekazujący na podłoże gruntowe całość obciążeń obiektu, który – w ujęciu tradycyjnym – powinien być położony poniżej płaszczyzny gruntu, a jego wykonanie wiąże się z robotami ziemnymi (uchwała 7 sędziów NSA, III FPS 1/21). W tym duchu NSA potwierdza, że wykonanie fundamentu „wiąże się w każdym przypadku z realizacją robót ziemnych” (NSA, III FSK 544/25). Fundament traktuje się przy tym jako część składową budynku w rozumieniu cywilistycznym – ma zapewniać trwałość konstrukcji i uniemożliwiać jej przesunięcie czy zniszczenie przez siły przyrody.
To rozumienie zostało jednak istotnie złagodzone na korzyść podatników. Sądy przyjmują, że o istnieniu fundamentu nie decyduje posadowienie konstrukcji fundamentowej przynajmniej częściowo poniżej poziomu gruntu – fundament może być posadowiony także wyżej, zwłaszcza gdy jest wsparty na wylewce z betonu podkładowego zagłębionego w ziemi (WSA w Gdańsku, I SA/Gd 859/25). Również to, że obiekt jest przestawny i zawiera prefabrykowany fundament powierzchniowy, samo w sobie nie przekreśla istnienia fundamentu – przy obecnym stanie techniki fundament może być wykonany na różne sposoby (WSA w Gorzowie Wielkopolskim, I SA/Go 32/25).
Co więcej, fundamentu nie trzeba „dotykać” posadzką. Obiekty oparte na pylonach czy podporach również mają fundament w rozumieniu definicji – przykładem jest obudowana kładka dla pieszych oparta na dwóch pylonach za pomocą podpór i cięgien, gdzie to pylony posiadają fundament, do którego są przytwierdzone (WSA w Lublinie, I SA/Lu 16/25).
Wniosek: wystarczy jakikolwiek fundament, również prefabrykowany i położony powyżej poziomu gruntu. W większości przypadków to nie fundament będzie decydujący dla istnienia budynku – bardziej problematyczne są przegrody i dach.
Przy ustalaniu rzeczywistych cech technicznych obiektu pomocne mogą być Wycena, obmiary i inwentaryzacje majątku.
Wydzielenie z przestrzeni przegrodami budowlanymi – przegroda nie musi być ścianą, ale musi być realna
Przesłanka „wydzielenia z przestrzeni za pomocą przegród budowlanych” zawiera dwa elementy: samo wydzielenie i przegrodę. Jej funkcją jest wyodrębnienie bryły obiektu z przestrzeni zewnętrznej tak, by dało się opisać, która część przestrzeni należy do obiektu, a która jest „na zewnątrz”. Element ten ujmuje się funkcjonalnie, z uwzględnieniem społeczno-gospodarczego rozumienia przepisów i, co kluczowe, nie można uznać za wydzielenie sytuacji, w której jest ono iluzoryczne (uchwała 7 sędziów NSA, III FPS 1/21; WSA w Białymstoku, I SA/Bk 61/25). Przegroda nie musi być jednolita – może mieć okna czy otwory wentylacyjne – ale brakujące elementy nie mogą zaburzać obrysu zewnętrznego bryły.
Forma przegrody jest przy tym bardzo szeroka. Nie musi to być ściana w tradycyjnym rozumieniu. Przegrodą budowlaną mogą być filary, słupy i kolumny, które konstrukcyjnie pełnią tę samą funkcję co ściana i strukturalnie wydzielają obiekt z przestrzeni (WSA w Gdańsku, I SA/Gd 859/25; WSA w Gorzowie Wielkopolskim, I SA/Go 32/25). Bez znaczenia jest też materiał: blacha, drewno, plandeka, siatka czy panele – hala o powłoce z takich materiałów nadal może być budynkiem (WSA w Gorzowie Wielkopolskim, I SA/Go 32/25). Przegroda może być ażurowa, a obiekt nie musi być zamknięty ze wszystkich stron – wystarczy, że istniejące przegrody zakreślają granice obiektu, umożliwiając pomiar powierzchni użytkowej po wewnętrznej długości ścian (linia NSA: II FSK 1581/15, II FSK 150/15).
Są jednak dwa twarde warunki, na które warto uważać. Po pierwsze, przegroda musi być elementem konstrukcyjnym obiektu, trwale i konstrukcyjnie z nim powiązanym – w jednej ze spraw sąd badał to dowodem z opinii biegłego, który ustalił, że panele i blachy przykręcono do konstrukcji, a ich demontaż zmieniłby rozkład sił nośnych obiektu (WSA w Białymstoku, I SA/Bk 61/25). Po drugie, wydzielenie nie może być iluzoryczne ani „częściowe”: obiekt oddzielony jedynie łatwą do demontażu siatką ogrodzeniową nie spełnia tej przesłanki – bo nie można uznać za budynek czegoś, co jest wydzielone z przestrzeni tylko częściowo (NSA, III FSK 825/25).
Pojawił się także w praktyce pomysł, którego jestem współautorem, że obiekty w całości podziemne (a nie podziemne kondygnacje budynków), np. parkingi nie są budynkami, gdyż nie wydzielono ich z istniejącej przestrzeni (której wcześniej nie było). Pomysł przynajmniej dotychczas się nie przyjął.
Wniosek: istnienie przegrody dużo trudniej wykazać. Problematyczne są te elementy, które nie ograniczają w sensie całościowym dostępu do wnętrza obiektu. Znów przykład parkingów podziemnych – nie jest jasne, czy są wydzielone z przestrzeni czy też czasem nie są budowlami (w tym akurat przypadku podatek od budowli może być niższy).
Masz obiekt, którego status – budynek czy budowla – budzi wątpliwości? Różnica w podatku może być wielokrotna. Warto zlecić przegląd rozliczeń w podatku od nieruchomości, zanim kwalifikację zakwestionuje gmina.
W identyfikacji potencjalnych nieprawidłowości pomocne mogą być również Optymalizacyjne przeglądy podatkowe.
Dach budynku – liczy się funkcja, a chwilowy brak nie przekreśla budynku
Ani prawo podatkowe, ani prawo budowlane nie definiują „dachu”, więc sięga się po znaczenie słownikowe: to konstrukcja osłaniająca obiekt od góry przed opadami atmosferycznymi. W konkretnym przypadku nie ma znaczenia ani rodzaj dachu, ani materiał, z którego go wykonano – należy jednak uwzględniać powszechne rozumienie pojęcia i eliminować te konstrukcje, których z punktu widzenia doświadczenia życiowego nie da się uznać za dach (uchwała 7 sędziów NSA, III FPS 1/21; WSA w Lublinie, I SA/Lu 16/25). To „filtr zdrowego rozsądku”, który bywa argumentem w obie strony.
Dach musi być przy tym konstrukcyjną częścią danego obiektu. Jeżeli zadaszenie jest konstrukcyjnie niezależne – jak zadaszenie rozpięte nad trybunami stadionu, niebędące elementem samych trybun – to nie czyni z trybun budynku; takie zadaszenie jest odrębnym obiektem (budowlą), a nie dachem budynku (WSA w Gliwicach, I SA/Gl 753/24). To istotne rozróżnienie przy obiektach sportowych, halach i wiatach, gdzie przekrycie często projektuje się jako osobną konstrukcję.
Najwięcej praktycznych sporów dotyczy sytuacji, w której dachu chwilowo „nie ma”. Tu orzecznictwo jest stabilne i korzystne: przejściowe pozbawienie budynku dachu – np. w trakcie remontu czy przebudowy, gdy w dzienniku budowy odnotowano wymianę pokrycia wraz z pracami rozbiórkowymi – nie powoduje utraty cech budynku (NSA, III FSK 220/25; WSA w Krakowie, I SA/Kr 250/25). Podobnie uszkodzenie lub częściowe usunięcie dachu nie oznacza, że obiekt dachu nie posiada. Dopiero obiekt całkowicie i trwale pozbawiony dachu, nieosłonięty i nieograniczony od góry, przestaje być budynkiem (NSA, III FSK 1002/23, z odwołaniem do wcześniejszej linii: II FSK 812/12, II FSK 321/14, II FSK 2933/17).
Wniosek: nie jest nadal wyjaśniony problem obiektów, które w trakcie przebudowy zostały w całości lub w części pozbawione dachu. Można przyjąć, że przez ten okres obiekt w ogóle nie powinien być opodatkowany, bo nie posiada jednej z cech budynku. Więcej, trzeba zastanowić się, czy czasem nie powstaje zupełnie nowy obiekt opodatkowany od kolejnego roku.
Budynek czy budowla – checklista dla CFO i Tax Managera
- Zweryfikuj, czy obiekt opodatkowany jako budowla, np. kontener nie spełnia jednak – często w nietypowy sposób – wszystkich cech budynku (fundament, dach, przegrody). To zwykle niższy podatek (od powierzchni).
- Zbierz dokumentację techniczną: sposób posadowienia i powiązania z fundamentem, materiał i mocowanie przegród, konstrukcję oraz historię remontów dachu.
- Przy przegrodach z paneli/siatki/blachy oceń ich konstrukcyjne powiązanie z obiektem – to ono przesądza, czy są przegrodą, czy tylko ogrodzeniem.
Wsparcie Kancelarii LITIGATO
Reprezentujemy deweloperów, fundusze i firmy produkcyjne w sporach o podatek od nieruchomości. Nasz zespół – architekt z uprawnieniami, inżynier budownictwa i rzeczoznawca majątkowy – przeprowadza wizję lokalną z obmiarami, ocenia spełnienie cech budynku i przygotowuje dokumentację, która broni się przed organem, SKO, WSA i NSA. Masz obiekty o niepewnym statusie (hale, wiaty, kontenery, parkingi)? Napisz do nas – wykonamy wstępną analizę.
Czytaj także
Sprawdź również inne zagadnienia dotyczące rozliczeń podatkowych i księgowych nieruchomości:
Źródła
- Ustawa z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych (w brzmieniu obowiązującym od 1 stycznia 2025 r.).
- Uchwała 7 sędziów NSA, sygn. III FPS 1/21.
- Wyroki NSA: III FSK 544/25, III FSK 825/25, III FSK 220/25, III FSK 1002/23, II FSK 1581/15, II FSK 150/15, II FSK 812/12, II FSK 321/14, II FSK 2933/17.
- Wyroki WSA: I SA/Gd 859/25, I SA/Go 32/25, I SA/Lu 16/25, I SA/Bk 61/25, I SA/Gl 753/24, I SA/Kr 250/25.


Radca prawny | Doradca podatkowy
Telefon:
+48 609 241 737
Email:
wojciech.plawiak@litigato.pl

Inżynier architekt
Telefon:
+48 696 466 469
Email:
tomasz.szewczak@litigato.pl
eksperci


Rekomendacje

LITIGATO Spory podatkowe wyróżnione w rankingu firm doradztwa podatkowego w 2022 roku
Wojciech Plawiak – rekomendowany doradca w podatku od nieruchomości
www.litigato.pl – TOP 5 w kategorii Najlepsze strony internetowe
Wojciech Pławiak jest ekspertem BCC w zakresie sporów podatkowych i podatku od nieruchomości.
LITIGATO Spory podatkowe jest członkiem Business Centre Club.
Business Centre Club
Wojciech Pławiak został uznany za najlepszego specjalistę w zakresie podatku od nieruchomości w 2015 r. w prestiżowym X ogólnopolskim rankingu Rzeczpospolitej oraz rekomendowany doradca w kategorii Podatek od nieruchomości w XIII edycji Rankingu za 2019 r.
Rzeczpospolita